

Комментарий
Алексей Гусев
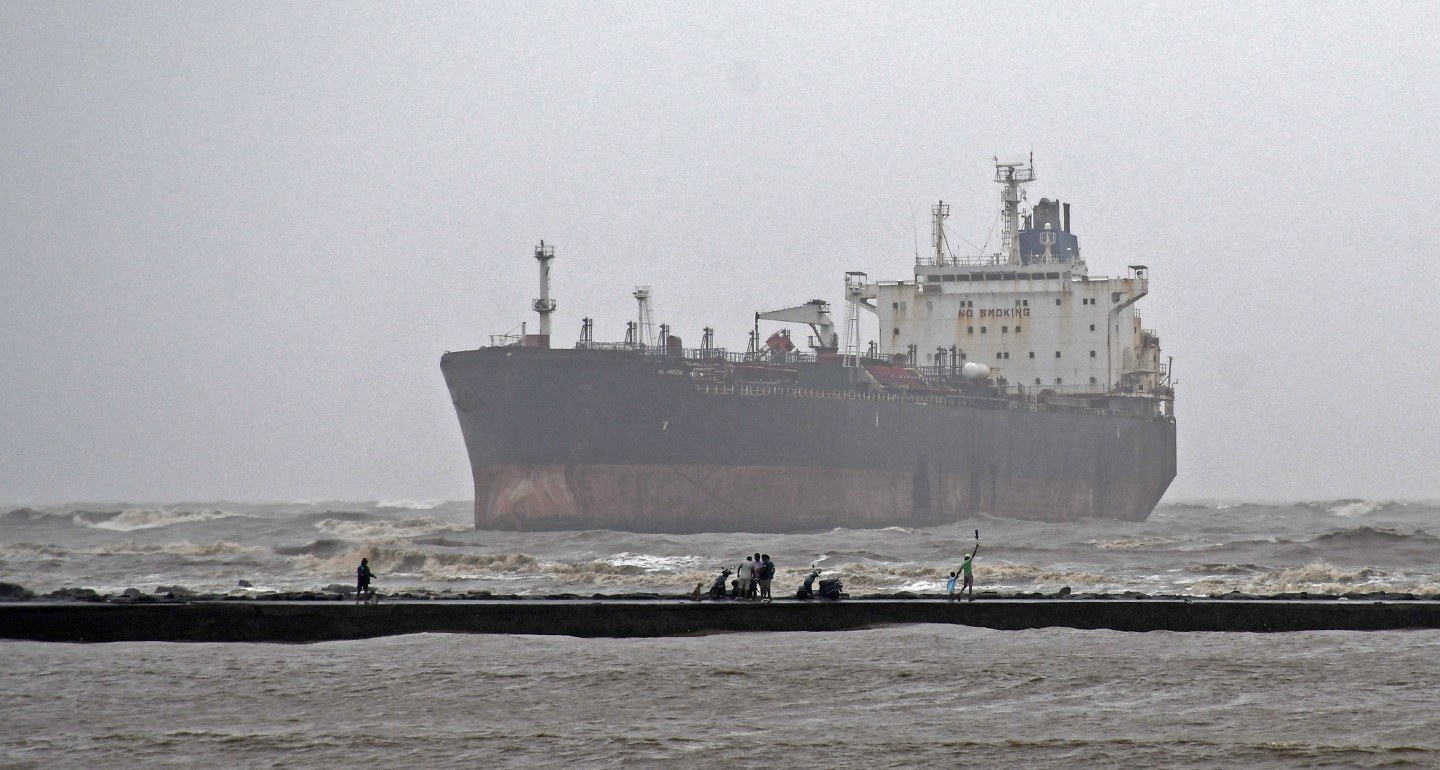
Фото: Getty Images
Индии нужно больше всего и сразу: солнечной и ветровой генерации, угля и нефти — причем по минимально возможной цене. Дешевая российская нефть подходит идеально: она позволяет обеспечивать экономический рост с минимальными издержками, не связывая себя геополитическими обязательствами.
Конец августа и первая половина сентября были богаты внешнеполитическими событиями, иллюстрирующими любимый тезис российского МИДа о развороте на Восток и Юг — к «странам мирового большинства». Сначала в Бишкеке прошел саммит ШОС, а затем в Нью-Дели — саммит БРИКС. Особенно заметной в этом дипломатическом марафоне оказалась Индия: Владимир Путин и Нарендра Моди дважды встретились менее чем за две недели, и оба раза это привлекало немало внимания мировых СМИ. В открытой части переговоров в Бишкеке Моди заявил, что каждый день войны отбрасывает человечество на шаг назад, и призвал перейти от «бесконечной войны» к окончанию боевых действий. Эта аккуратная публичная критика, прозвучавшая перед камерами, позволила Дели обозначить для западной аудитории дистанцию от российской позиции.
Но в той же открытой части встречи Моди обращался к Путину со словами «дорогой друг» и подчеркивал рост экономических связей, основанных прежде всего на национальных интересах двух стран. А на второй встрече, 11 сентября в Нью-Дели, лидеры подтвердили цель довести двусторонний товарооборот до $100 млрд к 2030 году. С начала полномасштабной войны он вырос в 4,6 раза — с $13,1 млрд в 2021/22 финансовом году до $59,9 млрд в 2025/26, а годом ранее и вовсе достигал рекордных $68,7 млрд. Эта динамика особенно наглядно показывает разрыв между осторожной публичной риторикой Моди и практикой двусторонней торговли.
Показательно, что в декларации индийского саммита БРИКС война в Украине не упомянута вовсе — в отличие от прошлогодней декларации Рио-де-Жанейро. Почти вся конкретная повестка встречи касалась торговли, энергетики, обороны, инфраструктуры, космоса и трудовой мобильности. И этот контраст точнее любых деклараций описывает российско-индийскую «транзакционную дружбу»: Дели публично сохраняет дистанцию от Москвы, но последовательно извлекает выгоду из ее разрыва с Западом.
В июле доля России в нефтяном импорте Индии достигла рекордных 50,8%. Нынешняя эскалация в Красном море усиливает значение российского направления для Дели: захват хуситами острова Перим в Баб-эль-Мандебском проливе и остановка после атаки саудовского нефтепровода «Восток — Запад», по которому при почти закрытом Ормузском проливе шло 4–5 млн баррелей в сутки, создают новые риски для ближневосточных поставок и делают российский канал еще более важным элементом диверсификации индийского импорта. Кроме того, этот энергетический поток с недавних пор перестал быть односторонним.
В 2021/22 финансовом году (то есть с апреля 2021-го по март 2022-го) товарооборот России и Индии составлял около $13 млрд — меньше, чем торговля Индии с Бельгией. По итогам 2024/25 финансового года он достиг $68,7 млрд.
Летом 2026 года на фоне затяжного топливного кризиса в России одной из самых показательных новостей стало сообщение1 Reuters о том, что РФ начала морским путем закупать у Индии бензин. Страна, которая десятилетиями оставалась одним из крупнейших мировых экспортеров нефтепродуктов, сама была вынуждена начать импортировать топливо из-за рубежа. Причина известна: после серии украинских ударов по НПЗ переработка нефти в России упала2 — в разгар кризиса — до минимума с мая 2002-го, производство бензина сократилось примерно на четверть.
Первая партия — около 42 тыс. тонн бензина — была загружена в индийском Вадинаре 18 июня и получена3 Россией 5 августа. Еще почти 40 тыс. тонн бензина танкер Varg загрузил в Вадинаре 6 июля. Ирония ситуации очевидна: с высокой вероятностью закупаемый бензин произведен в гуджаратском Вадинаре из российской же нефти — на НПЗ, который контролирует «Роснефть».
Однако если внимательнее разобраться в новой динамике экономических отношений двух стран, новость перестает быть удивительной. За четыре года полномасштабной российско-украинской войны Индия превратилась из второстепенного торгового партнера Москвы в один из двух главных рынков сбыта российского сырья (причем не только нефти). Также теперь это источник трудовых мигрантов, столь нужных стареющей воюющей стране, и — на уровне официальной риторики — стратегическая опора «многополярного мира».
Китай, безусловно, остается гравитационным центром российского «разворота на Восток». Но именно Индия — самый наглядный пример скорости этого разворота. С Китаем Россия торговала всерьез и до 2022 года, а вот рост торговли на индийском направлении начался с гораздо более низкой базы и стал по-настоящему взрывным.
В 2021/22 финансовом году (то есть с апреля 2021-го по март 2022-го) товарооборот России и Индии составлял4 около $13 млрд — меньше, чем торговля Индии с Бельгией. По итогам 2024/25 финансового года он достиг $68,7 млрд.5 Пятикратный рост за три года — это одна из самых резких перемен во внешней торговле России с крупными экономиками мира67 (правда, в 2025/26 финансовом году этот показатель опустился до $59,9 млрд).
Для сравнения: российско-китайская торговля выросла со $147 млрд по итогам 2021 года до $244,8 млрд8 в 2024-м. Это рост примерно в 1,7 раза. В абсолютных величинах Китай по-прежнему несопоставимо важнее для Москвы. Но рост торговли с КНР — это ускорение уже существовавшего тренда, тогда как скачок товарооборота с Индией — нечто новое. До полномасштабной войны для «разворота к Индии» не существовало ни инфраструктуры, ни платежных механизмов, ни устойчивых логистических цепочек: все это пришлось выстраивать на ходу, под санкционным давлением и в условиях, когда каждая новая договоренность могла быть разрушена очередным пакетом ограничений.
За скачком товарооборота стоит менее заметная, но не менее важная работа — создание чуть ли не с нуля обслуживающей инфраструктуры. До 2022 года российско-индийская торговля велась в долларах, страховалась в Лондоне и обслуживалась судами с западными владельцами. Ничего из этого больше не работает. За четыре года стороны выстроили параллельный контур: расчеты через специальные счета востро (SRVA; счета в рупиях, открытые в Индии для российских банков); страхование грузов российскими и индийскими компаниями; «теневой флот» старых танкеров с непрозрачной собственностью, на который к 2025 году уже приходилась9 основная часть нефтяных перевозок.
Одновременно оживились и логистические проекты, десятилетиями существовавшие лишь на бумаге. Транспортный коридор «Север — Юг» через Иран сейчас парализован из-за ситуации вокруг Персидского залива, однако другие направления продолжают развиваться. Например, все шансы на реализацию имеет соглашение о подготовке индийских моряков для арктической навигации, подписанное на саммите лидеров РФ и Индии Владимира Путина и Нарендры Моди в декабре 2025 года. Там же обсуждались и возможности — в перспективе — совместного строительства судов ледового класса.
Не менее важно и обустройство обратных потоков, также часто функционирующих в серой зоне. Индия — наряду с ОАЭ, Турцией и странами Центральной Азии — стала одним из каналов, через которые в Россию попадают санкционные компоненты, от электроники до авиационных запчастей. Западные10 расследования11 регулярно фиксируют это, а Дели столь же регулярно отказывается брать на себя ответственность за это.
При этом важно понимать: то, что официальная риторика все чаще описывает как «историческое сближение», в экономическом смысле по-прежнему основано прежде всего на одном лишь гигантском потоке: на нефть и нефтепродукты приходится более 80% всего товарооборота. А вокруг него постепенно формируется все более сложная дипломатическая, финансовая и логистическая надстройка.
У нынешнего сближения Москвы и Нью-Дели есть длинная предыстория, которая во многом объясняет, почему экономические отношения двух стран так долго оставались значительно слабее политических. Советско-индийское сотрудничество никогда не было обычной торговлей между двумя рынками. Это была модель плановой модернизации: молодой независимой Индии требовались сталь, станки, геологи и инженеры. А Советскому Союзу — политический союзник в постколониальном мире и рынок сбыта для промышленного оборудования. Экономика следовала за политикой, а отношения держались на трех основных опорах: поставках советского оружия, помощи Советского Союза государственному сектору индийской экономики и общем геополитическом противостоянии оси США — Пакистан —Китай, оформившейся в 1960–1970-х годах.
Из трех опор отношений к 2022 году уцелела одна — торговля оружием, да и та сжималась, поскольку Индия диверсифицировала закупки в пользу Франции, Израиля и США.
Материальные памятники той эпохи до сих пор разбросаны по карте Индии. Металлургический комбинат в Бхилаи, запущенный в 1959 году, и завод в Бокаро, строившийся со второй половины 1960-х, стали символами индийской стратегии «командных высот» экономики: тяжелая промышленность, государственный сектор, сталь как фундамент индустриализации. СССР помогал строить электростанции, нефтеперерабатывающие и машиностроительные заводы, готовил инженерные кадры. Индия расплачивалась чаем, текстилем, кожей, фармацевтической продукцией и потребительскими товарами. Все это — в рамках клиринговых расчетов в рупиях, то есть управляемой торговой системы, в которой обе стороны сознательно мирились с неконвертируемостью индийской валюты.
С распадом СССР эта конструкция рухнула — причем сразу по всем трем опорам. Индия в 1991 году, оказавшись на грани валютного банкротства, начала рыночные реформы и демонтировала «лицензионный радж» — систему разрешений, квот и административных ограничений, десятилетиями регулировавшую развитие частного бизнеса. Еще более важно, что страна развернулась к западным рынкам и инвесторам. Если раньше СССР служил образцом для подражания, то в 1990-е его распад стал для Индии наглядным уроком неэффективности плановой модели. Геополитический клей тоже растворился. Холодная война закончилась, США и Индия начали историческое сближение: от визита Билла Клинтона в 2000 году до ядерной сделки 2008-го и последующего развития группы QUAD с участием США, Индии, Японии и Австралии. Одновременно Россия все теснее привязывалась к Китаю — главному стратегическому сопернику Нью-Дели.
Постсоветская Россия могла предложить бывшему «стратегическому партнеру» лишь оружие и атомные технологии. Поэтому на рубеже веков политическая риторика заметно опережала экономическую реальность: декларация о стратегическом партнерстве 2000 года, «особо привилегированное стратегическое партнерство» в 2010-м, саммиты, клуб БРИКС — и при этом товарооборот, к 2020 году едва достигавший $9–10 млрд (на фоне торговли Индии с Евросоюзом на 65,2 млрд евро и с Китаем на $87,6 млрд). Из трех опор отношений к 2022 году уцелела одна — торговля оружием, да и та сжималась, поскольку Индия диверсифицировала закупки в пользу Франции, Израиля и США.
Показательно, что многие намечавшиеся в 2000-е и 2010-е годы российско-индийские планы остались нереализованными. Совместный проект «Северстали» и индийской NMDC по строительству металлургического завода в Карнатаке развалился после нескольких лет переговоров. Другой громкой неудачей стала попытка АФК «Система» создать в Индии общенационального мобильного оператора MTS. Это был один из крупнейших российских проектов прямых инвестиций в страну. В 2012 году Верховный суд Индии аннулировал12 21 лицензию MTS из 22, после чего АФК «Система» не смогла восстановить прежний масштаб бизнеса и в 2017-м передала его Reliance Communications.
Единственным по-настоящему крупным исключением стала «Роснефть», в 2017 году закрывшая сделку по покупке 49,13% акций Essar Oil (позднее переименована в Nayara Energy). При этом фактически влияние «Роснефти» на компанию может быть существенно выше, чем следует из размера пакета. Еще 49,13% принадлежат консорциуму, в который входят UCP Ильи Щербовича — давний партнер «Роснефти» по ряду сделок — и итальянская Mareterra Group частного итальянского предпринимателя Филиппо Гирелли, выкупившая свою долю у трейдера Trafigura. Масштаб обеих компаний несопоставим со стоимостью приобретенного пакета, что давно порождает вопросы о том, насколько самостоятельны эти инвесторы.
В 2017 году сделка — крупнейшая13 разовая прямая иностранная инвестиция в истории Индии — казалась амбициозной блажью руководителя госкорпорации Игоря Сечина. Но после 2022 года рискованная ставка на индийский рынок неожиданно сыграла.
До 2022 года Индия почти не покупала российскую нефть — на нее приходилось около 2,5% индийского экспорта, в отдельные месяцы поставки не превышали 50 тысяч баррелей в сутки. Причины банальны: ближневосточные поставщики ближе, привычнее и логистически удобнее, а премия за длинное транспортное плечо из Балтики и Черного моря делала сорт Urals неконкурентоспособным.
Россия фактически подвинула на индийском рынке традиционных поставщиков из Персидского залива, десятилетиями считавших его своей вотчиной.
Война против Украины и последовавшие санкции поменяли эту арифметику. Европейское эмбарго и потолок цен на российскую нефть, установленные странами G7, ЕС и Австралией, вынудили Москву предлагать азиатским покупателям дисконты, которые с лихвой компенсировали и фрахт, и санкционные риски. В 2022/23 финансовом году индийские НПЗ в среднем выигрывали14 $12,2 на барреле российской нефти относительно бенчмарка Dubai crude (в первые девять месяцев 2023/24 финансового года дисконт сократился до $6,8 за баррель).
В результате доля России в индийском нефтяном импорте выросла15 с 2,5% до 21,6% уже в 2022/23 финансовом году, а в 2023/24 и 2024/25 годах стабилизировалась16 на уровне 36% — это первое место среди всех поставщиков, выше Ирака и Саудовской Аравии. Для страны, которая импортирует около 89% необходимой ей нефти и является третьим по величине потребителем в мире (265,7 млн тонн в 2025 году), это тектонический сдвиг: Россия фактически подвинула на индийском рынке традиционных поставщиков из Персидского залива, десятилетиями считавших его своей вотчиной.
Последние полтора года добавили в эту историю дополнительную драматургию. В августе 2025 года администрация Дональда Трампа удвоила тарифы на индийские товары до 50%, прямо увязав это с закупками российской нефти (сейчас действует десятипроцентный тариф). Тем временем с октября 2025-го под блокирующими санкциями США находятся «Роснефть» и «Лукойл», на которые приходилось порядка 60% российских поставок в Индию.
Эффект тех мер был быстрым17: государственные НПЗ и крупный частный игрок Reliance начали сворачивать новые закупки, и к январю — февралю 2026 года импорт российской нефти упал примерно до 1,1 млн баррелей в сутки — значительно ниже пиковых значений. Казалось, санкционное давление наконец сработало.
А затем в конце февраля 2026-го началась война США и Израиля с Ираном, которая привела к закрытию Ормузского пролива. Выпадение ближневосточных объемов Индия компенсировала единственным доступным способом — и в июне 2026 года импорт российской нефти достиг исторического рекорда18: 2,6–2,7 млн баррелей в сутки, более половины всего индийского нефтяного импорта. В июле речь шла19 уже о 2,8 млн баррелей в сутки.
Крупнейшим покупателем стала государственная Indian Oil Corporation, за ней следовал нефтеперерабатывающий комплекс Reliance в Джамнагаре. На этом фоне индийское правительство, по сути, превратилось в лоббиста приостановки санкций на российскую нефть. В марте США временно разрешили Индии принимать уже находившиеся в море партии российской нефти, в том числе перевозимые подпавшими под санкции судами. Позднее исключение расширили на другие страны и несколько раз продлевали, однако 17 июня Вашингтон позволил ему истечь. Но для Индии де-факто это мало что изменило: параллельный контур был выстроен основательно и на многие годы вперед.
Стоит отметить, что валовые показатели торговли заметно преувеличивают ее экономическую привлекательность для России. Дисконт — величина переменная и политически чувствительная. Дисконт российской нефти Urals на условиях FOB (в порту отгрузки) к Brent на протяжении большей части 2022 года и в начале 2023-го составлял20 $20–35 за баррель, однако позднее сократился. К 2024–2025 году он сжался до однозначных чисел. В 2026 году в разгар ормузского кризиса российские баррели и вовсе шли21 (в апреле — мае) с премией $7–8 к Brent, и лишь после восстановления ближневосточных поставок в июне вернулись к небольшой скидке — порядка $2–3 за баррель. В начале июля партии Urals в Индии продавались22 — на фоне обильных поставок с Ближнего Востока — со скидкой более $10 за баррель. Но к концу месяца из-за новых перебоев в судоходстве через Ормузский пролив и роста спроса со стороны индийских НПЗ скидка на Urals вновь сократилась до $1–2 за баррель.
Каждый доллар дисконта на объемах в 1,5–2 млн баррелей в сутки — это $550–730 млн валовой разницы в год. Добавьте сюда удлинившееся в несколько раз транспортное плечо, содержание теневого флота, комиссии посредников и валютные потери на конвертации рупий — и станет ясно, что индийский рынок для Москвы нельзя считать полноценной заменой европейскому. Санкции не остановили российский нефтяной экспорт, однако изменили его экономику: сделали дороже в обслуживании и дешевле для конечного покупателя. Индийское направление, при всей его важности для Москвы, стало самым наглядным воплощением этой новой модели.
Отдельного разбора заслуживает история Nayara Energy — одного из наиболее значимых российских активов в Индии. Компания принадлежит НПЗ в Вадинаре мощностью около 400 тыс. баррелей в сутки (это 20 млн тонн в год, или около 8% индийских нефтеперерабатывающих мощностей). Nayara также управляет сетью из более чем 7 тыс. заправок, что делает ее одним из самых заметных российских производственных активов за рубежом. По словам Владимира Путина, совокупные инвестиции «Роснефти» в Индию составили порядка $25 млрд.
Круг замкнулся: российская нефть, переработанная на заводе «Роснефти» в Индии, стала частично возвращаться в РФ в виде бензина.
Важный элемент этой конструкции — Reliance Industries, крупнейшая по рыночной капитализации публичная компания Индии и один из главных покупателей российской нефти. В декабре 2024 года она заключила с «Роснефтью» десятилетний контракт на поставку почти 500 тыс. баррелей в сутки. Председатель и управляющий директор Reliance Industries — Мукеш Амбани, один из богатейших людей Индии и всей Азии, серьезно влияющий в Нью-Дели на принятие политических и регуляторных решений.
Показательна география связки российской нефти и индийской переработки. НПЗ Nayara Energy в Вадинаре и принадлежащий Reliance крупнейший в мире нефтеперерабатывающий комплекс в Джамнагаре расположены на побережье одного штата — Гуджарата, важнейшего промышленного хаба Индии. Именно оттуда происходит семья Амбани. Там же Нарендра Моди сделал основную часть своей региональной политической карьеры, прежде чем возглавил федеральное правительство. В результате значительная часть российско-индийской нефтяной торговли оказалась физически сосредоточена в одном из наиболее экономически и политически значимых регионов страны.
Санкции показали одновременно уязвимость и устойчивость этой инфраструктуры. В июле 2025 года ЕС в рамках 18-го пакета внес Nayara в черный список и запретил импорт нефтепродуктов, произведенных из российской нефти, — эта мера ударила по индийскому экспорту топлива в Европу, достигавшему $14,3 млрд в год. После введения ограничений ближневосточные поставщики отказались отгружать компании нефть, а судовладельцы — фрахтовать ей танкеры. Переработка обвалилась.
Однако этот эффект оказался временным. Уже к концу осени Вадинар, полностью перейдя на российское сырье и «теневой флот», работал почти на полную мощность. Экспорт был перенаправлен в Турцию, Бразилию и африканские страны. А летом 2026 года, по данным источников Reuters, именно произведенный Nayara бензин через международных трейдеров поплыл в Россию. Круг замкнулся: российская нефть, переработанная на заводе «Роснефти» в Индии, стала частично возвращаться в РФ в виде бензина. При этом власти Индии дипломатично отмечают, что индийские компании напрямую топливо России не продают, но возможно, что та купила топливо индийского происхождения через трейдеров.
Nayara — не единственный крупный инвестиционный проект, связывающий нефтяные отрасли двух стран. Есть и движение капитала в обратном направлении. В декабре 2025 года индийская государственная нефтегазовая компания ONGC Videsh восстановила23 20-процентную долю в проекте «Сахалин-1», выплатив взнос в ликвидационный фонд, в том числе и из накопленных рублевых дивидендов. Для санкционных реалий современной России это почти уникальный кейс.
Степень устойчивости индийского спроса на российские углеводороды невозможно понять без взгляда на индийский энергобаланс в целом. Именно здесь проявляется, пожалуй, главное долгосрочное отличие Индии от Китая и ряда других крупных экономик Азии.
Индия остается страной структурно растущего спроса на энергию. Урбанизация, автомобилизация, грузоперевозки, авиация, строительство, нефтехимия и расширение среднего класса будут еще долго поддерживать потребление нефти — прежде всего в виде дизеля и бензина (доля мазута в электрогенерации ничтожна, менее 1%). Энергопереход в Индии — это не замещение углеводородов, как в Европе и отчасти в Китае, а добавление новых мощностей к уже существующим.
Как отмечала24 Financial Times в 2025 году, Индия досрочно достигла цели довести долю неископаемых источников до 50% установленной электрогенерирующей мощности. Но фактическая выработка — это совсем иной показатель: из примерно 2030 ТВт·ч электроэнергии, произведенной в 2024 году, около 75% дал уголь — самое дешевое и, главное, отечественное топливо.
Еще одна важная особенность: роль газа в индийской энергетике — в отличие от России, Европы или Турции — мала. На газовую генерацию приходится около 1,7% выработки. Импортный СПГ слишком дорог, чтобы конкурировать с собственным углем, газовые станции хронически недозагружены, а имеющийся газ приоритетно направляется в промышленность и производство удобрений. Это означает, что излюбленный российский экспортный товар — трубопроводный газ и СПГ — Индии в больших объемах попросту не нужен. Заместить европейский газовый рынок индийским — как это отчасти удалось сделать с нефтью — у Москвы не получится.
К тому же даже в случае роста спроса на газ со стороны Индии у России просто не будет готовых логистических возможностей для его экспорта. Прокладка трубопровода между странами крайне сложна с технической и политической точек зрения. Нет у России и достаточного количества экспортных терминалов СПГ. Более того, как показала динамика американо-индийских переговоров, вопрос вторичных санкций для Индии более значим, чем для Китая: Нью-Дели несколько раз публично «открещивался» от покупки продукции подсанкционного проекта «Арктик СПГ-2».
Энергопереход в Индии — это не замещение углеводородов, как в Европе и отчасти в Китае, а добавление новых мощностей к уже существующим.
Не менее важен контраст Индии с Китаем в отношении энергоперехода в транспортной сфере. Пекин, форсируя развитие электромобилей и солнечную генерацию, целенаправленно приближает пик собственного нефтяного спроса — и тем самым сжимает долгосрочные перспективы своих поставщиков, включая Россию. В Индии электромобили пока занимают небольшую долю рынка, автопарк на душу населения в разы меньше китайского, а впереди — десятилетия догоняющей автомобилизации, роста авиаперевозок и расширения нефтехимии. Международные аналитические агентства сходятся25 в том, что именно Индия будет главным источником прироста мирового спроса на нефть до 2030-х годов.
Для российских нефтяников это означает, что «срок годности» китайского рынка истекает, а вот Индия — это единственный крупный рынок с по-настоящему долгосрочными перспективами. И это придает нынешним скидкам и логистическим издержкам характер долгосрочной инвестиции в удержание доли рынка, а не просто вынужденной распродажи.
Базовая логика индийской энергетической политики проста. Стране нужно больше всего и сразу: солнечной и ветровой генерации, угля и нефти — причем по минимально возможной цене. Дешевая российская нефть подходит идеально: она позволяет обеспечивать экономический рост с минимальными издержками, не связывая себя геополитическими обязательствами.
В этом смысле напрашивается сравнение с Германией эпохи Ангелы Меркель, которая десятилетиями использовала дешевый российский газ как один из факторов конкурентоспособности своей промышленности. Но эта аналогия не слишком точна: Берлин был связан с Москвой трубой, то есть инфраструктурной зависимостью, тогда как Дели покупает нефть на танкерном рынке и может — как показала зима 2025/2026 — за считаные недели перестроить закупки. Индия извлекла урок из немецкого опыта, даже не проходя через что-то подобное, и сейчас руководствуется принципом «Максимум выгоды, минимум привязанности».
У бума торговли между Москвой и Нью-Дели с самого начала было очевидное узкое место: чем расплачиваться и что делать с выручкой. Отключение российских банков от расчетов в долларах и евро вынудило стороны перейти на схемы, которых мировой рынок нефти не знал десятилетиями: рупии на специальных счетах востро, дирхамы ОАЭ, юани, цепочки посредников в Дубае. При этом быстро воспроизвелась проблема, знакомая еще по советско-индийской торговле: Россия продает Индии на порядок больше, чем покупает ($55,4 млрд против $4,5 млрд по итогам 2025/26 финансового года).
В советское время расчеты в рупиях были сознательным элементом управляемой торговой системы двух плановых экономик. Теперь они стали вынужденным ответом рыночных игроков на санкции. К лету 2023 года проблема приобрела макроэкономический масштаб: по данным26 Bloomberg, на счетах российских компаний в индийских банках ежемесячно зависало до $1 млрд в рупиях. Из-за индийского валютного регулирования их было сложно свободно конвертировать и вывести из страны, а объем российского импорта из Индии был слишком мал, чтобы потратить эти средства на закупки. Глава МИД Сергей Лавров публично признавал: «Мы накопили на счетах в индийских банках миллиарды рупий. Нам нужно использовать эти деньги». А экс-глава Минфина и банка «Открытие» Михаил Задорнов называл зависшие рупии одной из причин ослабления рубля.
Пока российский импорт из Индии и российские инвестиции в Индию не вырастут кратно, нефтяная выручка так и будет частично конвертироваться в вынужденное кредитование индийской экономики.
Это не столько техническая, сколько структурная проблема. Индия — страна с хроническим дефицитом торгового баланса и счета текущих операций: ее потребность в импорте почти вдвое превышает экспортные возможности, поэтому рупия ограниченно конвертируема, а вывод капитала зарегулирован. Рупия нужна тому, кто хочет что-то купить в Индии, — а Россия, экспортирующая туда в тринадцать раз больше, чем импортирует, покупать в таких объемах физически не может. Идея дедолларизации через национальные валюты, столь любимая на саммитах БРИКС, содержала в себе этот дефект изначально: расчеты в нацвалютах комфортны лишь при сбалансированной торговле (например, в случае России и Китая). Российско-индийские же торговые отношения — одни из самых несбалансированных среди крупных экономик мира.
К 2024–2025 годам острота проблемы уменьшилась, но методы достижения этого результата хорошо показывают природу сформировавшейся системы. По данным27 Hindustan Times, значительная часть зависших средств была инвестирована в индийские акции, гособлигации и инфраструктурные проекты. Часть расчетов за энергоносители переведена в дирхамы ОАЭ, при этом, сообщала газета, индийская сторона избегает платежей в юанях. Разблокировка рупий облегчила расчеты по оборонным контрактам, в том числе по комплексам С-400, остававшимся по контракту 2018 года на $5,4 млрд.
Глава ВТБ Андрей Костин уже как минимум дважды — летом 2024-го и в декабре 2025-го — объявлял проблему «рассосавшейся», что само по себе намекает на ее хроническую природу. А глава Российского фонда прямых инвестиций Кирилл Дмитриев в декабре 2025 года честно сформулировал долгосрочный рецепт: проблема будет решаться «по мере того, как российские компании будут выходить более активно на индийский рынок». В переводе с дипломатического: пока российский импорт из Индии и российские инвестиции в Индию не вырастут кратно, нефтяная выручка так и будет частично конвертироваться в вынужденное кредитование индийской экономики. Отсюда и настойчивые попытки Москвы нарастить закупки индийских потребительских товаров, фармацевтической продукции, оборудования.
Все, что находится за пределами нефтяной торговли России и Индии, можно описать формулой «важно, но несопоставимо по масштабу». Впрочем, именно в этих нишах видно, где у отношений есть структурный фундамент и перспективы развития.
Сотрудничество в военно-технической сфере и экспорт вооружений — старейшая и самая развитая, но на текущий момент не самая устойчивая опора. Индийские вооруженные силы по-прежнему критически зависят от техники советского и российского происхождения: танков Т-72 и Т-90, истребителей Су-30 и семейства МиГ, подлодок, вертолетов. Это обеспечивает России многолетний рынок поставки боеприпасов и запчастей, а также ремонта и модернизации.
Но общий тренд для Москвы неблагоприятен. Доля России в индийском импорте основных вооружений снизилась28 с 70% в 2011–2015 годах до 51% в 2016–2020 годах и 40% в 2021–2025 годах. Нью-Дели методично диверсифицирует закупки (в частности, сотрудничая с Францией, Израилем и США) и развивает собственную оборонную промышленность в рамках программы Make in India. Тем более что после февраля 2022 года добавился еще один важный фактор: российские производственные мощности заняты обеспечением потребностей российских войск.
Показателен итог декабрьского саммита 2025 года — первого визита Путина в Индию за четыре года, обставленного с максимальной пышностью. Несмотря на ожидания новых соглашений по С-400 и Су-57, оружейных контрактов по его итогам объявлено не было. Зато стороны договорились о механизмах трудовой миграции и утвердили торговую «Программу-2030», цель которой — довести товарооборот до $100 млрд к 2030 году.
Это, однако, не означает, что оборонное сотрудничество между странами сходит на нет. Одним из заметных шагов стала ратификация Россией соглашения о взаимном материально-техническом обеспечении вооруженных сил (RELOS): Госдума одобрила его непосредственно перед визитом Путина, а затем, вскоре после саммита в Нью-Дели, он подписал закон о ратификации. Тем временем в совместном заявлении по итогам той встречи стороны сделали акцент не столько на новых закупках готового оружия, сколько на производстве в Индии запчастей и узлов для российской техники, передаче технологий и создании совместных предприятий, которые впоследствии смогут экспортировать продукцию в третьи страны.
Ценность России для Индии вообще не сводится к роли продавца готового вооружения. Москва остается одним из немногих партнеров, готовых совместно разрабатывать системы, локализовать их производство и предоставлять доступ к особенно чувствительным военным технологиям. Самый удачный пример — совместное предприятие BrahMos Aerospace, которое не только производит сверхзвуковые крылатые ракеты для индийской армии, но и превратило их в экспортный продукт: в 2024 году начались29 первые поставки Филиппинам, заказавшим три батареи BrahMos за $375 млн.
Еще более редкий пример — аренда атомных ударных подлодок. Индия уже эксплуатировала две российские субмарины, а сейчас ждет третью (поставка планировалась в 2025-м, но перенесена на 2028-й). Подобные технологии и возможности доступны на международном рынке лишь нескольким государствам. Поэтому сокращение доли России в индийском импорте вооружений может указывать на смену модели отношений: от массовых закупок готовой техники — к ее обслуживанию, локализации и совместной разработке отдельных стратегически важных систем.
Сотрудничество в атомной энергетике выглядит более прозрачным и, вероятно, более устойчивым. АЭС Куданкулам на юге Индии — проект, запущенный еще соглашением Михаила Горбачева и Раджива Ганди в 1988 году, — остается крупнейшей атомной станцией страны: два блока работают, четыре строятся, обсуждаются седьмой и восьмой. Также обсуждается российское предложение по малым модульным реакторам — это самая перспективная ниша атомной энергетики.
Главное преимущество атомного сотрудничества — его инерционность: топливные контракты, обслуживание и достройка блоков привязывают стороны друг к другу на десятилетия. Быстрое замещение российских технологий американскими для Индии дорого и стратегически невыгодно. На этом фоне для Индии «Росатом» — достаточно комфортный и привычный партнер, что позволяет сторонам не только продолжать уже начатое, но и строить планы развития в новых технологических нишах.
Экспорт удобрений — возможно, самая недооцененная статья российско-индийской торговли. РФ — один из ведущих производителей и поставщиков азотных, фосфорных и калийных удобрений. Индия — один из крупнейших потребителей: после 2022 года российская доля в отдельных категориях индийского импорта удобрений превысила30 80–90%, а в стоимостном выражении поставки в 2025 году приблизились к $3 млрд. Для Нью-Дели это не просто вопрос внешней торговли. Удобрения напрямую связаны с продовольственной безопасностью и масштабной системой государственных субсидий индийским фермерам, а значит — и с внутренней политикой.
При этом удобрения по сравнению с углеводородами значительно меньше затронуты санкциями. Стремясь ограничить российские доходы, Запад не мог полностью одномоментно выключить Россию из рынка удобрений, потому что это ударило бы по важнейшим развивающимся странам Глобального Юга, с которыми ЕС и США развивают сотрудничество, — Бразилии и Индии. В результате удобрения оказались одним из наиболее устойчивых сегментов российского экспорта.
Закрытие Ормузского пролива дополнительно усилило значение российских поставок. Кризис затронул не только нефть и СПГ, но и рынок удобрений: значительная часть их (особенно карбамида) мирового экспорта идет из стран Персидского залива, так что нарушение морского сообщения ограничило и эти экспортные возможности. А Россия в результате получила дополнительную долю не только на нефтяном рынке Индии, но и на рынке удобрений. И сотрудничество, вероятно, будет лишь укрепляться. К примеру, 5 декабря 2025 года был подписан меморандум о создании СП для строительства в России завода по производству карбамида — с индийским участием и финансированием, а также с ориентацией на индийский спрос.
Не менее интересная динамика складывается в аграрной торговле. Российские сельскохозяйственные поставки в Индию по итогам 2024 года выросли в 2,5 раза, до 3,17 млн тонн. Экспорт подсолнечного масла увеличился в 1,9 раза, гороха — в 10,4 раза, до 897 тысяч тонн стоимостью около $425 млн (Россия стала вторым поставщиком этой культуры в Индию после Канады). Другой экспортный товар — крепкий алкоголь: экспорт в Индию вырос с низкой базы почти в четыре раза.
Уголь, алмазы и прочее сырье дополняют картину. В 2025 году Индия импортировала российского угля примерно на $4,1 млрд. Другая важная сырьевая связка — российские алмазы и гранильная индустрия индийского Сурата, обрабатывающая около 90% камней в мире. Ограничения G7 на российские алмазы заметно осложнили эту торговлю, однако не прекратили ее полностью. Поставки из России сохранились (в 2025 году — на $400 млн), поскольку сама Индия к санкциям не присоединилась. К тому же при смешивании необработанных алмазов в одной партии установить происхождение отдельных камней становится сложнее: сертификаты международной системы Kimberley Process долгое время позволяли ограничиваться расплывчатой характеристикой «mixed origin» — без перечисления всех стран происхождения.
Фармацевтика и машиностроение — главные кандидаты на роль отраслей, способных помочь выравниванию торгового баланса, а также поле потенциальной конкуренции с Китаем. Индия — крупнейший поставщик дженериков. Местные фармпроизводители задолго до 2022 года продавали России готовые лекарства, субстанции и прекурсоры. Хотя в сфере лекарств не было заметных санкций и западные игроки не ушли с российского рынка, возможности индийской фармы расширились благодаря российскому курсу на диверсификацию поставщиков. Однако в средних ценовых сегментах им приходится конкурировать с китайскими производителями, у которых короче логистика и лучше отлажены расчеты с РФ.
Похожая картина в машиностроении и электронике. Машины и механизмы — крупнейшая статья индийского экспорта в Россию: $745 млн из $4,5 млрд всего индийского экспорта, электротехника — еще $311 млн. Но масштаб несопоставим с китайским: КНР в 2024 году поставила России машин и оборудования на $27,3 млрд и электротехники на $16 млрд.
Периодически в машиностроении появляются новые интересные сюжеты одобренного Москвой и Нью-Дели сотрудничества крупных компаний. В некотором смысле они напоминают советскую модель плановой помощи Индии, только на коммерческой основе и в значительно меньших масштабах. Пример — совместное предприятие «Трансмашхолдинга» с индийской RVNL. В 2023 году консорциум получил контракт на производство 120 электропоездов Vande Bharat и их обслуживание в течение 35 лет. Совокупная стоимость проекта оценивается в сумму до $6,5 млрд (с учетом индексации). Для его реализации совместному предприятию была выделена площадка завода в Латуре.
Этот проект интересен не только сам по себе, но и как возможная часть решения платежного дисбаланса. Крупные российские инвестиции в индийскую промышленность и инфраструктуру позволяют использовать накопленную в рупиях выручку внутри Индии вместо ее сложной конвертации и вывода.
Самый новый и, возможно, самый социально чувствительный сюжет двусторонних отношений — превращение Индии в донора рабочей силы. Еще недавно типичным индийцем в России был студент: таковых сегодня около 30 тыс., почти все учатся на врачей. Но с 2024–2025 годов к студентам добавились рабочие.
Иллюзорна и надежда, что смена национальности мигрантов снимет ксенофобское напряжение. Скорее даже наоборот: изолированное вахтовое размещение и языковой барьер мешают интеграции и повышают риск локальных конфликтов.
Российский рынок труда живет в режиме острейшего дефицита кадров. Безработица держится на аномально низком уровне (2,1–2,3%), причем особенно остро не хватает представителей рабочих специальностей. К 2032 году экономике потребуется 12 млн новых работников (из них 11,5 млн — в качестве замещения выходящих на пенсию), а с традиционным источником миграции — регионом Центральной Азии — появились значительные проблемы. После теракта в «Крокус Сити Холле» в марте 2024 года российские власти резко ужесточили режим для выходцев из региона. Да и сами работники оттуда все чаще выбирают Турцию, Южную Корею и страны Персидского залива — в том числе чтобы не столкнуться с новыми ограничениями.
В этих условиях Москва развернулась к «дальнему зарубежью». Статистика МВД фиксирует перелом: в 2025 году гражданам Индии было выдано 56 тыс. разрешений на работу против 36,2 тыс. годом ранее и примерно 5 тыс.31 в 2021-м. Всего иностранцам выдали 240 тысяч разрешений — рекорд как минимум с 2017 года. На 2026 год квота для работников из визовых стран — Индии, Китая, Бангладеш и т. д. — увеличена еще на 18,7%, до 279 тыс. Большая ее часть предназначена квалифицированным рабочим промышленных предприятий и инфраструктурных строек.
На саммите в декабре 2025 года Россия и Индия подписали межправительственное соглашение о временной трудовой миграции. Первый вице-премьер Денис Мантуров, возглавляющий российскую часть межправительственной комиссии с Индией, и вовсе заявлял, что Россия готова принять «неограниченное» число индийских работников. А агентство Bloomberg, цитируя рекрутеров, описывало происходящее словами «тектонический сдвиг» на российском рынке труда: индийские сварщики, портные, плотники и арматурщики едут на заводы, а дворники из дружественной страны появились в коммунальных службах Санкт-Петербурга.
У этого нового канала есть и теневая сторона, о которой в официальных коммюнике не пишут. Еще в 2024 году разразился скандал с индийскими гражданами, завербованными в российскую армию — зачастую обманом, под видом «вспомогательной работы» — и оказавшимися на украинском фронте. После гибели нескольких из них МИД Индии начал добиваться от Москвы возвращения своих граждан, а против некоторых посредников и рекрутинговых структур в республике были возбуждены уголовные дела. Для Нью-Дели это репутационная мина замедленного действия: массовая трудовая миграция в воюющую страну с практикой агрессивного контрактного рекрутинга неизбежно будет генерировать подобные инциденты, и каждый из них — это очередной удар по внутриполитическим позициям правительства, которому оппозиция и так ставит в вину гробы из России. В мае 2026-го сообщалось32, что на фронте погибли уже не менее 49 индийцев.
Тут важно добавить, что низкий уровень доходов в стране-доноре не всегда автоматически означает низкую стоимость рабочей силы для российского работодателя. Многолетняя миграция из традиционных стран-доноров в Центральной Азии встроена в российский рынок очень гибко. Работник из Таджикистана сам оплачивает дорогу, находит жилье через диаспору, хотя бы немного говорит по-русски и быстро выходит на объект. С организованным набором из визовых стран, вроде Индии или Бангладеш, все совсем иначе. Здесь действуют годовые квоты, которые меняются медленнее, чем потребности рынка, а работодателю приходится оплачивать перелеты, оформление документов, языковую подготовку, а нередко и проживание. К этому добавляется риск потери вложений при срыве контракта. Вся эта нагрузка ложится на работодателя, и потому индийский канал рентабелен лишь для крупных компаний, госкорпораций и крупных инфраструктурных строек, тогда как малому и среднему бизнесу он недоступен.
Иллюзорна и надежда, что смена национальности мигрантов снимет ксенофобское напряжение. Скорее даже наоборот: изолированное вахтовое размещение и языковой барьер мешают интеграции и повышают риск локальных конфликтов.
Как пояснял33 эксперт NEST Centre Салават Абылкаликов, Южная Азия может дополнить центральноазиатские потоки, но не заменить их. Индийская трудовая миграция — это очень важный новый феномен в отношениях двух стран. Однако не стоит воспринимать ее как системное решение проблем российского рынка труда эпохи «военного кейнсианства».
Что в итоге получила каждая из сторон? Индия — миллиарды долларов экономии на дисконтированной нефти, рычаг в торге с Вашингтоном и страховку на случай новых ближневосточных потрясений. Для России Индия стала вторым по величине рынком сбыта нефти — особенно важным после потери значительной части европейского рынка. Одновременно Нью-Дели дает Москве возможность демонстрировать ограниченность международной изоляции: это показали и участие Нарендры Моди в саммите БРИКС в Казани в октябре 2024 года, и подчеркнуто торжественный прием Путина в индийской столице в декабре 2025-го. Наконец, Индия становится все более значимым источником рабочей силы.
Но стратегической оси Москва — Нью-Дели из этого не возникло. Индия последовательно отказывается конвертировать нефтяную выгоду в политические обязательства: индийские военные закупки дрейфуют на Запад, а санкционная зима 2025/26 года показала, что при достаточном давлении Индия готова за считаные месяцы сократить закупки российской нефти. Обратный разворот произошел лишь в результате кризиса в Ормузском проливе, вновь изменившего экономику поставок. Это транзакционная дружба в чистом виде: прочная ровно настолько, насколько выгодна.
При этом сводить отношения исключительно к текущей выгоде тоже было бы неправильно. У них есть важный нематериальный фундамент, сложившийся еще в советский период. СССР оставил в Индии не только построенные заводы и подготовленных специалистов, но и устойчивое представление о Москве как о привычном и в целом надежном партнере.
Вышедшее в 2026 году исследование34 Айдана Миллиффа и Пола Стэниленда, обобщающее результаты индийских соцопросов последних 60 с лишним лет, показывает: отношение к СССР, а затем и к России оставалось преимущественно положительным и во время холодной войны, и после 1991 года, и после начала войны с Украиной. Индийцы могли не одобрять советское вторжение в Афганистан или российскую агрессию против Киева, но это не конвертировалось в желание порвать с Москвой или резко понизить отношения с ней. По данным35 Pew Research Center, весной 2026 года 58% индийцев относились к России положительно и лишь 13% — отрицательно (это лучший результат за все время опросов этой компании в Индии с 2013 года). Причем речь идет не только о ностальгии старшего поколения: в опросе от ORF36 72% молодых (18–35 лет) жителей городов были довольны отношениями с Россией — это больше, чем с любым другим крупным партнером, включая Японию (69%).
Таким образом, в наследство от СССР России досталось не столько союзничество, сколько презумпция доброжелательности. Это заметно и на уровне политической элиты. В 2023 году организаторы крупного экспертного форума Raisina Dialogue отвели Сергею Лаврову отдельную публичную сессию. Глава МИД Индии Субраманьям Джайшанкар последовательно переводил западную критику закупок российской нефти из моральной плоскости в разговор об индийских национальных интересах. А Нарендра Моди во время визита в Москву в 2024 году говорил37 о том, что «каждый индиец считает Россию другом и в хорошие, и в плохие времена».
До 2022 года этот эмоциональный капитал почти не конвертировался в торговлю и инвестиции: Россия оставалась старым другом, поставщиком оружия и атомных технологий, но не значимым экономическим партнером. Зато после начала полномасштабной войны накопленная благожелательность снизила для Нью-Дели политическую цену нефтяного сближения с Москвой: оказалось возможно представить новые закупки не как внешнеполитический разворот, а как прагматичное продолжение давних отношений.
Отдельного внимания заслуживает дипломатическая рента, которую Москва извлекает из этих отношений: она довольно значительна, хотя и не отражается в таможенной статистике. Каждый двусторонний визит, каждое воздержание Индии при голосовании в ООН, каждая фотография Моди с Путиным работает на центральный тезис кремлевской внешнеполитической пропаганды: изолировать Россию не удалось, «мировое большинство» — с Москвой. Индия для этого тезиса — идеальный пример: демократия, партнер США, член группы QUAD — и при этом покупатель значительных объемов российской нефти, отказывающийся присоединяться к санкциям.
Нью-Дели прекрасно понимает, какую услугу оказывает, и конвертирует ее в переговорную позицию на всех направлениях сразу: скидки от Москвы, тарифные уступки от Вашингтона, уважительное внимание от Брюсселя, реанимировавшего переговоры о зоне свободной торговли (и завершившего их в январе 2026-го на саммите Индия — ЕС). Траектория переговорных треков с США и ЕС не всегда напрямую коррелирует с динамикой российско-индийской торговли, но в каждом случае это проекция именно такой «стратегической автономии» в индийском исполнении: монетизация собственной незаменимости для всех сторон конфликта одновременно
Для Москвы индийское направление имеет еще одно значение — как попытка долгосрочного стратегического хеджирования от чрезмерной зависимости от Китая. РФ прокладывает курс на юго-восток, чтобы течение истории не снесло ее слишком уж близко к Желтому морю. Российская элита — особенно ее второе поколение, условные «наследники» — отчетливо осознает два ограничения одновременно: риск тотальной односторонней зависимости от Китая и невозможность в обозримом будущем восстановления полноценных связей с Европой. В этой системе координат диверсификацию приходится выстраивать уже внутри Азии. Прагматичная и динамично растущая Индия идеально подходит на роль противовеса восточному соседу.
В этом смысле для России торговля с Индией важна не только в рамках двусторонних экономических отношений, но и как попытка решить «задачу трех тел». Инвестиции в рупиях, нефтепереработка «Роснефти» в Вадинаре, новые блоки АЭС в Куданкуламе, строительство завода «Трансмашхолдинга», стремление упростить торговлю с ЕАЭС — все это вписывается в логику наращивания дополнительной надстройки на нефтяном базисе.
Пока эта попытка приносит скромные результаты, но прошло еще недостаточно времени для подведения итогов. Если в какой-то момент по политическим причинам санкционный режим начнет размываться, индийское направление станет для России самым естественным полигоном для выстраивания несырьевых внешнеэкономических связей нового типа. Отношения с Южной Азией для России не обременены европейским «морально-политическим» багажом, а потому на фоне растущей индийской экономики имеют очень значительные перспективы дальнейшей диверсификации.
Ссылка, которая откроется без VPN, — здесь.
Специалист по экономической географии
Недавние работы
Алексей Гусев
Алексей Гусев
Карнеги не занимает институциональных позиций по вопросам государственной политики; изложенные здесь взгляды принадлежат автору(ам) и не обязательно отражают взгляды Карнеги, его сотрудников или попечителей.
Масштабы идеологического замаха Кремля в образовании не соответствуют социальным реалиям захваченных территорий, которые теперь населяют в основном военные и пенсионеры.
Константин Скоркин
На каждый бюджетный рубль, который в 2027 году потратят на социальную политику, здравоохранение и образование, придется два рубля на армию, полицию, Росгвардию и спецслужбы.
Александра Прокопенко
При всей помпезности встречи двух лидеров, на прошедшем саммите США и Китай не продвинулись в решении ни одного из вопросов, а только застыли друг перед другом, широко улыбаясь и подавая перемирие как прорыв.
Темур Умаров
Европейские крайне правые, возможно, не смогут развернуть политику ЕС в нужное России русло. Но они способны создать внутри Европы достаточно конфликтов, чтобы эффективно нейтрализовать любые ее геополитические амбиции. С точки зрения Кремля, это совсем неплохой результат.
Димитар Бечев
Севморпуть оживает ровно в той мере, в какой воюет остальной мир. Сейчас его подогревают сразу три конфликта, но с уменьшением их интенсивности ситуация, скорее всего, вернется туда, где была 10 лет назад.
Михаил Коростиков