

Комментарий
Сергей Вакуленко
{
  "authors": [
    "Сергей Вакуленко"
  ],
  "type": "commentary",
  "blog": "Carnegie Politika",
  "centerAffiliationAll": "",
  "centers": [
    "Carnegie Endowment for International Peace",
    "Берлинский центр Карнеги"
  ],
  "englishNewsletterAll": "",
  "nonEnglishNewsletterAll": "",
  "primaryCenter": "Берлинский центр Карнеги",
  "programAffiliation": "",
  "regions": [
    "Россия",
    "Китай"
  ],
  "topics": [
    "Торговля",
    "Мировой порядок"
  ]
}
Фото: Getty Images
В широком диапазоне цен и рыночных условий, наблюдавшихся за четверть века, формула поставок газа в Китай дает на 20–30% более низкую цену, чем формула, действовавшая для Западной Европы.
Весной 2023 года, на пике споров о том, может ли китайский газовый рынок заменить России потерянный европейский, я опубликовал статью о ценах, по которым «Газпром» поставляет газ в Китай по «Силе Сибири». Эти цены никогда не публиковались, но китайская таможенная статистика позволила их вычислить, смоделировать формулу расчета и сравнить с ценами поставок из Центральной Азии. Оказалось, что Китай платил за российский газ заметно меньше, чем европейцы в 2010-х годах. Уступали эти цены и тем, по которым продавали КНР газ страны Центральной Азии.
Сравнение с европейским рынком, впрочем, носило чисто академический характер: даже без войны и санкций поставлять газ из Якутии или Иркутской области в Европу было бы практически невозможно. Китай — единственный разумный рынок для Ковыктинского и Чаяндинского месторождений. Однако сравнение с Туркменистаном и Узбекистаном, также зависящими от единственного покупателя, тоже было не в пользу «Газпрома».
Недостатком анализа был относительно короткий период наблюдений. Теперь его выводы можно перепроверить и уточнить — благодаря случайной утечке из Минэкономразвития РФ.
Утечка данных произошла так: Минэкономразвития выложило приложение к очередному прогнозу социально-экономического развития, но забыло удалить из него таблицы с ценами и объемами трубопроводных поставок газа в Китай за 2022–2024 годы. Именно это и позволило мне вернуться к статье с анализом контракта «Газпрома» по «Силе Сибири», написанной весной 2023 года.
Тот анализ был проведен на основе данных за 2020–2021 годы в условиях ограниченных ресурсов. Одним из выводов было то, что формула цены — квартальная. Если несколько упростить, то, например, для четвертого квартала 2026 года формула выглядит так: GP = 2,5*OP + 20, где GP — цена газа за тысячу кубометров, а OP — средняя цена барреля нефти Brent за первый и второй кварталы 2026 года. Это так называемая формула 6-3-3: среднее значение за шесть месяцев с трехмесячным лагом определяет цену на следующие три месяца.
Уже тогда отмечалось, что, скорее всего, формула учитывает либо нефть и нефтепродукты, либо только нефтепродукты. Однако поскольку цена на нефтепродукты обычно хорошо коррелирует с ценой на нефть, для приближенных вычислений можно просто использовать цену нефти — разумеется, с соответствующим коэффициентом.
За прошедшее время появилось значительно больше данных (например, сегодня можно проследить, как нарастали российские поставки газа в Китай и как менялись цены у различных поставщиков) — и это позволяет повысить точность статистического анализа. Кроме того, ситуация на рынках сильно менялась, а цены на нефть и различные нефтепродукты нередко двигались весьма независимо друг от друга. Все это позволило точнее идентифицировать факторы в формуле.
Наконец, в этом анализе взгляд в «зеркало заднего вида» продлен до 2004 года: рассматривается, как цены на газ по «китайской» формуле 2014 года выглядели бы в 2004–2011 годах в сравнении с ценами поставок в Западную Европу за тот же период.
Нынешнее обновление в целом подтверждает выводы трехлетней давности: рассчитанные по тем формулам цены отклонялись от фактических лишь на 10–15% вплоть до весны 2026 года. Также подтвердились выводы о динамике цен и направлении их изменений. Разве что разница между тем, сколько Китай платит за российский и туркменский газ, оказалась после 2023 года — по уточненной формуле — не такой впечатляющей, как на протяжении предшествующих восьми лет.
Главное таможенное управление Китая продолжает публиковать суммы платежей за газ, но с начала 2022 года скрывает физические объемы поставок — в том числе чтобы нельзя было определить цены. Тем не менее в новостях время от времени появляются сведения об объемах поставок газа из отдельных стран за определенный период. Сопоставление этих данных позволяет проверить, насколько выведенные статистическими методами ценовые формулы близки к реальности. Правда, следует иметь в виду, что китайская таможня регистрирует импорт с месячным лагом: например, запись за август описывает объемы платежей и поставок в июле (по крайней мере, когда дело касается газа).
В итоге формула цены в долларах за тысячу кубометров для российских поставок выглядит так:
Gas Price = 0.256*(Gasoil Price) + 0.142*(High Sulfur Fuel Oil Price)
Цены обоих нефтепродуктов для исчисления, например цены на IV квартал 2026 года, — это цены за тонну по котировкам в Роттердаме, усредненные за первые три квартала 2026 года, без лага.
Если же для простоты хочется использовать только цену Brent, то для каждого квартала следует использовать формулу
Gas Price =3.15*(Oil Price)
где Oil Price — это средняя цена Brent за три предыдущих квартала.
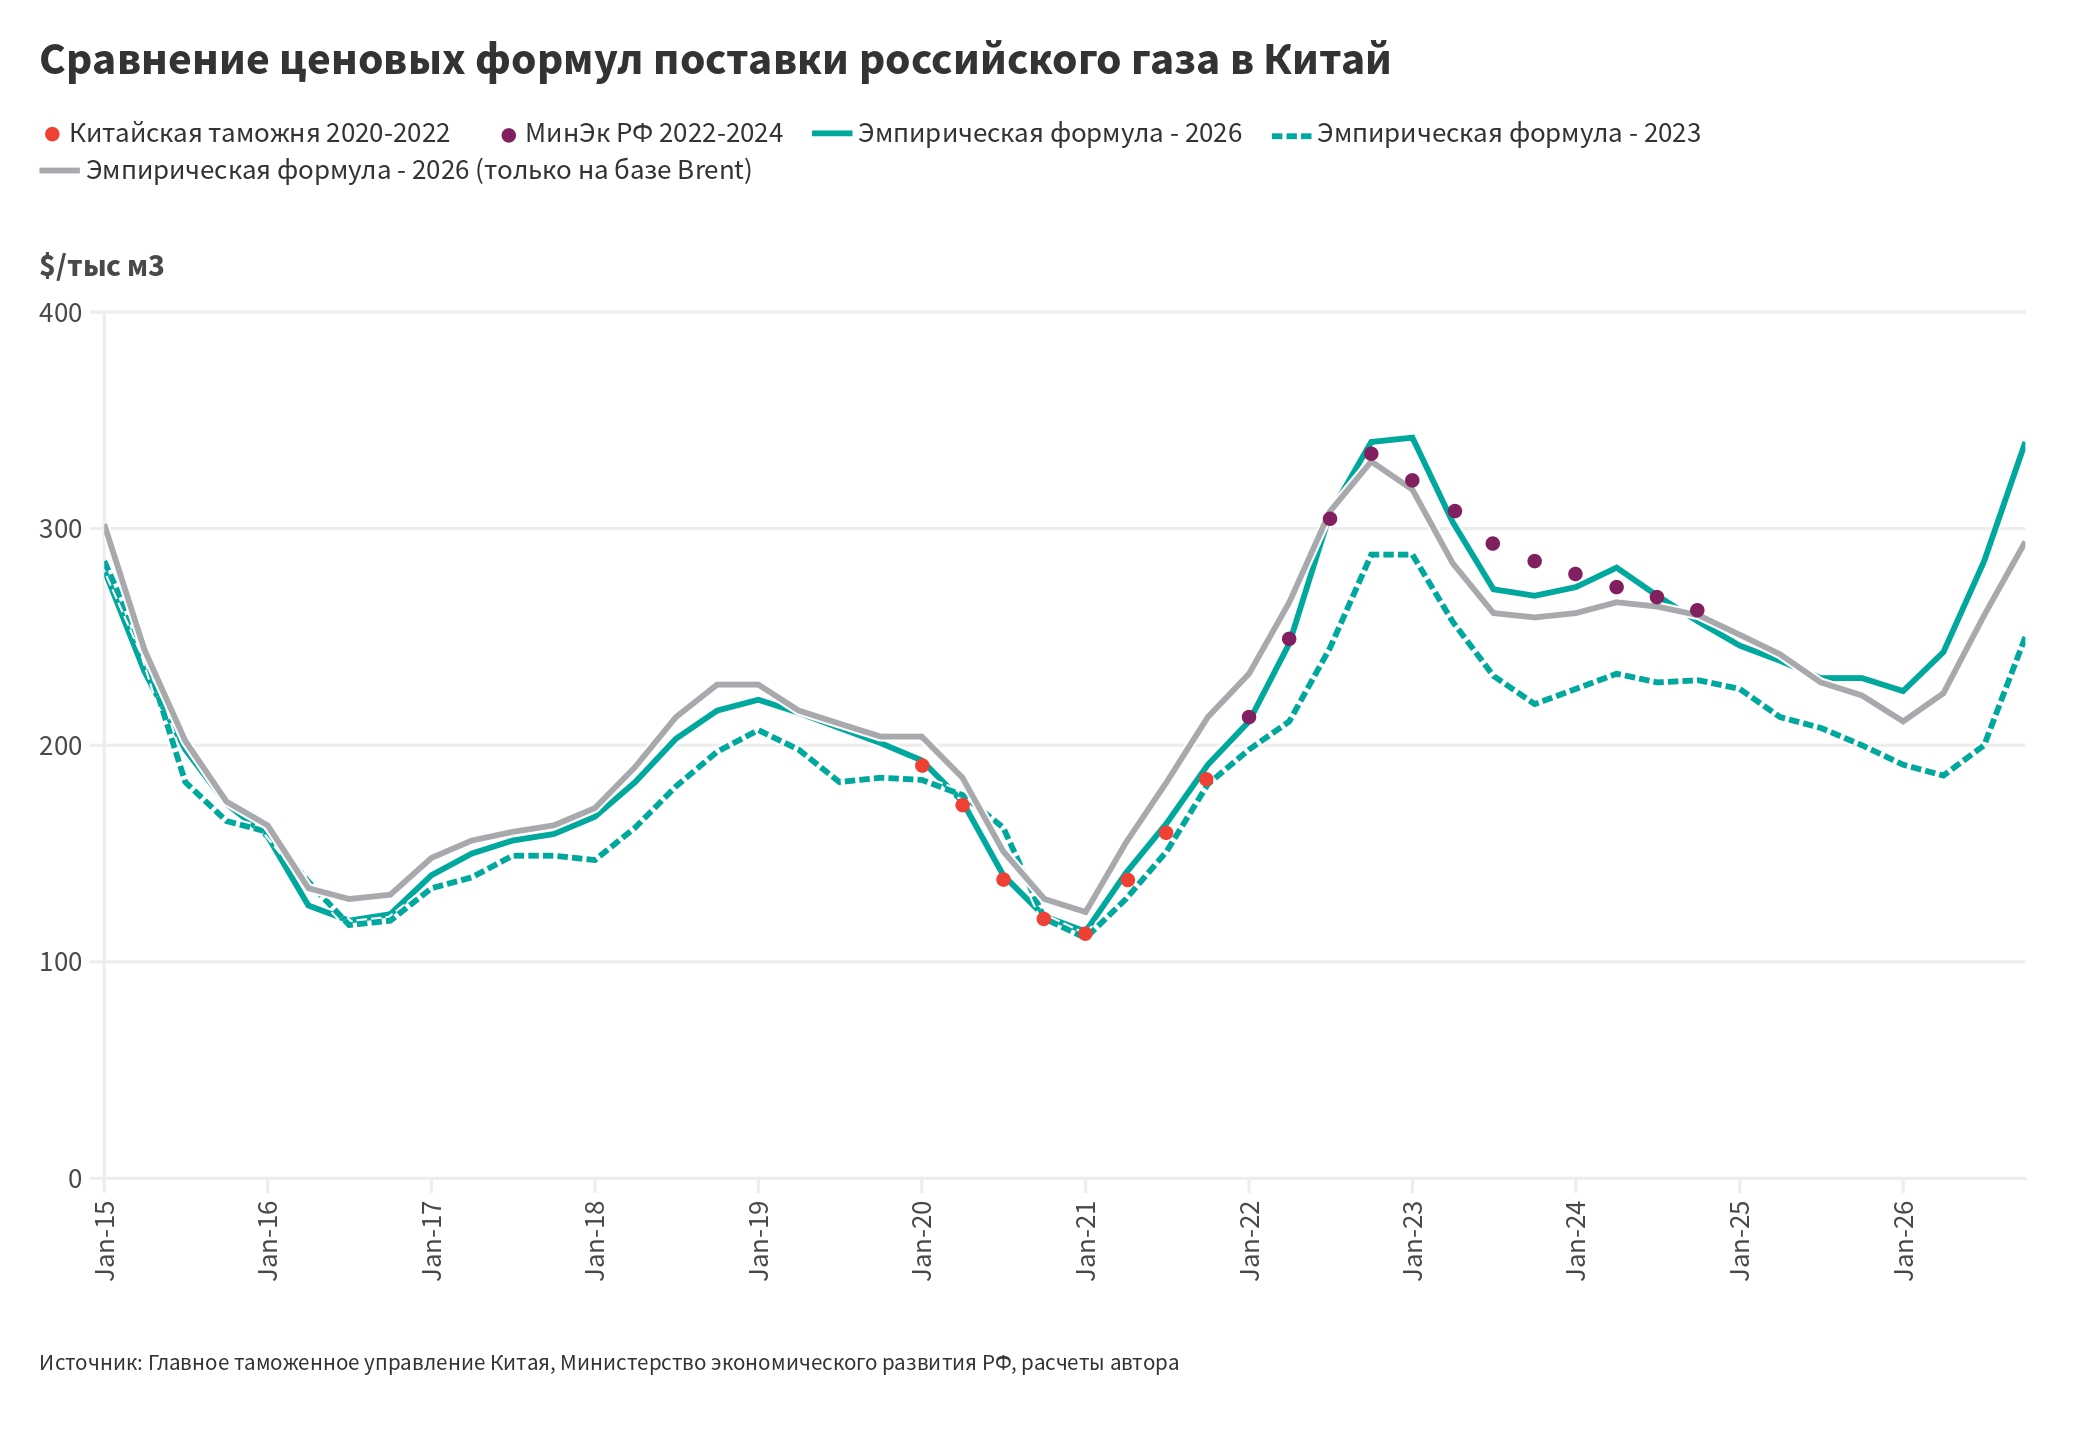
Кроме того, с использованием исторических данных за 2015–2021 годы были обновлены формулы для поставок из стран Центральной Азии. Их также проверили, сопоставив публикуемые китайской таможней данные об объемах платежей за газ с периодическими сообщениями о годовых объемах поставок.
Имея на руках цены и данные китайской таможни по объемам платежей, можно вычислить, сколько газа в КНР поставляла та или иная страна:
По такой методике расчета «Газпром» в 2025 году поставил в Китай 39,4 млрд куб. м газа (сама компания сообщала о 38,8 млрд куб. м). В 2026 году при сохранении темпов поставок первых семи месяцев объем может достичь 40,5 млрд кубометров.
Сравнение формул российского и туркменского контракта приносит сюрпризы.
В целом на китайском направлении «Газпром» получил заметно худшие условия, чем Туркменистан, выручая за тысячу кубометров на $40–60 меньше. Форма ценовой кривой для обеих стран очень похожа, но туркменская цена дополнительно компенсирует Туркменистану стоимость прокачки газа по 1800-километровому трубопроводу через Узбекистан и Казахстан до китайской границы.
При этом туркменский газ поступает на крайний запад Китая, в трех тысячах километров от Пекина (по прямой), откуда ему еще предстоит добраться до основных центров потребления. Российский же пересекает китайскую границу на северо-востоке, в районе Хэйхэ, откуда до Пекина вдвое ближе, чем путь этот ляжет по освоенной территории с большим объемом потребления газа.
С другой стороны, в периоды опережающего роста цен на дизельное топливо российская формула с сильной привязкой к газойлю оказывается выгоднее туркменской — так было в 2022–2023 и 2026 годах.
Наконец, на этой основе можно оценить, как соотносятся цены российского контракта для Китая, старые ценовые формулы, формула туркменского контракта и европейские контракты «Газпрома» — как традиционные формулы, действовавшие до 2009 года, так и те динамические цены, по которым российская компания торговала после того, как европейские покупатели оспорили традиционный ценовой механизм.
Поскольку этот анализ охватывает почти четверть века, все цены приведены в долларах 2026 года.
Формульные цены для «Силы Сибири» и традиционных контрактов «Газпрома», остававшихся еще с советской эпохи, рассчитаны исходя из условного предположения, что они действовали на протяжении всего периода 2004–2026 годов.
Венгрия и Италия долгое время публиковали данные о стоимости импорта российского газа. В те периоды, когда эти цены можно было сравнить с ценами в соседних странах, они оказывались весьма близки.
Видно, что в широком диапазоне цен и рыночных условий, наблюдавшихся за четверть века, формула поставок газа в Китай дает на 20–30% более низкую цену, чем формула, действовавшая для Западной Европы.
Сравнение с более волатильными ценами после 2011 года сложнее, особенно если учитывать период ажиотажно высоких цен 2021–2023 годов. С 2011 по 2019 год китайская формула принесла бы на 18% меньше выручки, чем те цены, по которым газ реально продавался в Венгрию. А вот с середины 2021-го по середину 2023 года из-за газового ажиотажа на европейском рынке цены на поставки в Китай были бы ниже на целых 77%.
Анализ долгосрочных трендов различных механизмов ценообразования позволяет сделать несколько интересных выводов.
Например, «Газпром» воспринимал большую реформу европейского газового рынка, по результатам которой старые формулы практически перестали действовать после 2011 года, как нарушение договоренностей и одностороннее навязывание невыгодных условий. Но на деле после 2020 года динамическое ценообразование оказалось для «Газпрома» более выгодным.
Для Китая формульный принцип ценообразования оказался приемлем, тем более что при торговле трубопроводным газом между Китаем и евразийскими поставщиками конкурентного рынка как такового нет, в каждом случае есть только один поставщик и один покупатель. Так что какая-то привязка к независимо определяемой цене была практически неизбежна.
Китай смог выторговать для себя условия более выгодные, чем те, что получали старые европейские контрагенты «Газпрома», хотя окончательный договор был подписан в мае 2014 года, когда изоляция России была еще минимальной. Причем эта разница сохранялась бы и при высоких ценах на нефть. А значит, неверна версия, что российские переговорщики согласились на сделку просто потому, что исходили из ложного представления, что нефтяные цены продолжат расти.
Впрочем, сегодня российским переговорщикам приходится действовать в еще более трудной позиции. С одной стороны, нарастающее противостояние с США и нестабильность вокруг Ормузского пролива должны подталкивать Китай меньше полагаться на импорт сжиженного газа, предпочитая более надежные трубопроводные поставки, что могло бы быть на руку России. Но с другой — разрыв с Европой оставил «Газпром» с огромными запасами газа на Ямале, который готов к добыче, но не имеет потребителя, что резко усиливает переговорную позицию Китая.
Кроме того, Китай тоже знает, какая формула использовалась в «Силе Сибири». Если Россия однажды уже согласилась продавать газ на таких условиях, то зачем предлагать ей лучшие в ситуации большей изоляции. Так что это, видимо, максимум того, на что «Газпром» может рассчитывать в новых контрактах.
Ссылка, которая откроется без VPN, — здесь.
Старший научный сотрудник
Сергей Вакуленко — старший научный сотрудник Берлинского центра Карнеги по изучению России и Евразии.
Недавние работы
Сергей Вакуленко
Сергей Вакуленко
Карнеги не занимает институциональных позиций по вопросам государственной политики; изложенные здесь взгляды принадлежат автору(ам) и не обязательно отражают взгляды Карнеги, его сотрудников или попечителей.
Российские удары по украинской промышленности и инфраструктуре лишают страну доходов и вынуждают тратить и без того ограниченные бюджетные средства на восстановление. То есть еще больше увеличивают разрыв между способностью страны продолжать боевые действия на фронте и способностью украинской экономики обеспечивать их в тылу.
Балаш Ярабик
Россия годами строила «суверенный Рунет», стремясь сосредоточить интернет-инфраструктуру исключительно внутри страны. Но атаки украинских дронов показали, что такой подход, наоборот, повышает уязвимость.
Мария Коломыченко
Предложенный российским правительством бюджет несет жителям некоторые неудобства. Но для экономического коллапса, который вынудил бы Владимира Путина сразу прекратить войну, этим планам не достает эпического, гитлеровского безумия.
Леонид Бершидский
Без энергетического перемирия с Украиной, на которое вряд ли пойдет Кремль, исполнение дизельных договоренностей Путина и Трампа возможно, но останется в основном видимостью, а не настоящим увеличением объемов российского дизеля на мировом рынке.
Сергей Вакуленко
Им все больше овладевало разочарование и отчаяние. Он осознавал, что эмиграция сама по себе — ущербность, что при всем ужасе советской жизни «истинная» биография художника возможна только в России, а существование эмигранта выморочно.
Иван Толстой