Комментарий
{
  "authors": [
    "Yukon Huang"
  ],
  "type": "legacyinthemedia",
  "centerAffiliationAll": "dc",
  "centers": [
    "Carnegie Endowment for International Peace",
    "Carnegie China",
    "Берлинский центр Карнеги"
  ],
  "collections": [],
  "englishNewsletterAll": "asia",
  "nonEnglishNewsletterAll": "",
  "primaryCenter": "Carnegie China",
  "programAffiliation": "AP",
  "programs": [
    "Asia"
  ],
  "projects": [],
  "regions": [
    "Восточная Азия",
    "Китай"
  ],
  "topics": [
    "Экономика"
  ]
}
Источник: Getty
В прессе
В Китае усилится экономическая нестабильность
Нынешние проблемы Китая проистекают из того, что его экономику нельзя назвать ни в полном смысле рыночной, ни полностью контролируемой государством. Такая ситуация порождает неопределенность.
17 января 2016 г.
Источник: The Wall Street Journal, перевод: ИноСМИ
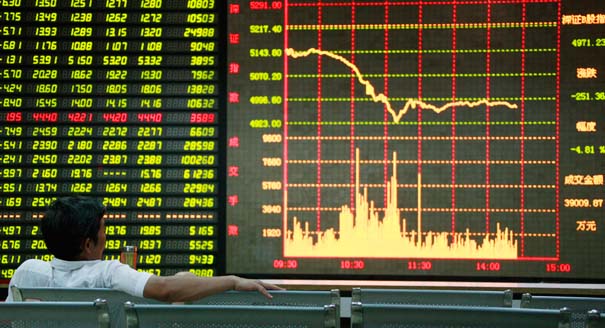
Глобальные финансовые рынки всколыхнулись из-за сильной нестабильности на китайском фондовом рынке. Вдобавок юаню сейчас грозит падение больше чем на несколько процентных пунктов. Некоторые аналитики опасаются возможного коллапса китайской экономики, который может иметь глобальные последствия. Некоторые, напротив, считают, что Пекин намерен воспользоваться снижением курса своей валюты, чтобы укрепить экспорт, и это может вызвать волну конкурентных девальваций. Впрочем, обе эти позиции в целом ошибочны.
Нынешние колебания китайского фондового рынка не связаны с реальным состоянием китайской экономики, и в настоящее время, несмотря на замедление роста, никакой коллапс ей не грозит. Вдобавок, если учесть, как сильно обесценились другие азиатские валюты, умеренное снижение курса юаня не может серьезно сказаться на торговом балансе. Так почему же события, затрагивающие преимущественно сам Китай, так встряхнули глобальные рынки?
Некоторые считают происходящее простой панической реакцией. Однако, судя по аналогичным колебаниям, происходившим прошлым летом, дело этим явно не исчерпывается. Некоторые винят в происходящем фундаментальные проблемы, связанные с нежеланием Китая позволять рыночным силам править его экономикой. Однако экономические успехи Китая были вызваны именно его восприимчивостью к рыночным реформам. Фактически Китай сейчас все ближе подходит к более «нормальной», рыночной экономике. Как и положено рыночной экономике, он теряет способность манипулировать ценами и экономическими показателями. В сочетании с глобализацией именно это делает Китай уязвимым к экономическим циклам.В сущности, нынешние проблемы Китая проистекают из того, что его экономику нельзя назвать ни в полном смысле рыночной, ни полностью контролируемой государством. Такая ситуация порождает неопределенность.
Экономический рост в Китае замедлился надолго. Это связано с долгосрочным структурным переходом к росту, опирающимся на сферу услуг, и краткосрочной циклической коррекцией, вызванной перегревом рынка недвижимости. Многие надеялись, что процесс пройдет гладко, однако факторы, формирующие эти тенденции, предполагают, что нам следует все же ожидать нестабильности.
Действия Пекина дополнительно осложнили ситуацию. Его стремление обеспечить юаню международный статус, не дожидаясь создания необходимых для этого институтов, увеличило риски и ограничило возможности для маневра. Когда Международный валютный фонд одобрил включение юаня в корзину резервных валют специальных прав заимствования, он излишне вольно истолковал собственные правила, оказав тем самым Китаю медвежью услугу. Одно из двух технических требований для включения в эту корзину подразумевает «свободную доступность», что, в общем, означает отсутствия контроля капиталов, ограничивающего переводы валюты. Китай этому требованию явно не соответствует.
Китайские фирмы и домохозяйства охотно переводят средства за рубеж, на фоне трансформации страны из плановой экономики с контролем капиталов в рыночную экономику, в которой инвесторы могут диверсифицировать свои зарубежные активы. Соответственно, пока на юань давит тенденция к обесцениванию, «свободная доступность» валюты практически невозможна.
В прошлом это давление в целом смягчалось тем фактом, что прибыли в Китае были намного выше, чем за рубежом. Цены на недвижимость росли, и вдобавок юань толкало вверх активное сальдо торгового баланса.
Однако сейчас экономический рост замедлился, цены на недвижимость снижаются, разрыв в доходности сужается, и это диктует китайским фирмам и домохозяйствам другую логику действий. Соответственно, Пекину становится труднее либерализовывать свои финансовые рынки. В результате этого растет нестабильность.
Кроме того правительство своими вмешательствами дополнительно дестабилизирует китайские фондовые рынки. На Шанхайской фондовой бирже по-прежнему господствуют принадлежащие государству фирмы, несмотря на то, что экономикой Китая теперь движет частный сектор.
При этом на биржевые колебания прямолинейные инвесторы с ментальностью азартных игроков влияют сильнее, чем фундаментальные экономические показатели. После летнего коллапса правительство, искусственно поддержавшее цены госзакупками и запретом на крупномасштабные продажи, фактически гарантировало на будущее периодические биржевые «распродажи».
Определенная нестабильность — вполне ожидаемое явление, однако попытки сгладить возникающие под влиянием рыночных сил сдвиги в дальнейшем всегда приводят только к жесткой коррекции. Пекину следовало бы позволить фондовому рынку самостоятельно найти равновесие, параллельно укрепляя нормативные и институциональные основания, чтобы в перспективе колебания происходили в первую очередь под влиянием фундаментальных экономических факторов.
Справиться с нестабильностью на валютном рынке будет сложнее. Китай уходит от привязки к доллару США и переходит к более гибкой системе, предусматривающей привязку юаня к валютной корзине. Если Пекин добьется успеха, курс юаня к этой корзине станет стабильным, зато курс к доллару сможет свободнее колебаться. Это — разумный способ продвинуться к плавающему обменному курсу, переход к которому на нынешней стадии финансового развития для Китая невозможен.
Пока Пекин только пытается создать механизм, позволяющий привязать юань к валютной корзине и определить его адекватную стоимость. Рынок сигнализирует, что это потребует девальвации, однако вопрос заключается в том, насколько сильной она должна быть. Если она будет умеренной, процесс можно будет проводить постепенно. Однако если необходимо будет сильно девальвировать юань, виденные нами недавно действия по противостоянию рыночным факторам, тянущим курс вниз, вряд ли можно будет назвать оправданными.
О авторе
Yukon Huang
Senior Fellow, Asia Program
Huang is a senior fellow in the Carnegie Asia Program where his research focuses on China’s economy and its regional and global impact.
- Как XIX съезд КПК изменит Китай и его отношения с миром
Недавние работы
Карнеги не занимает институциональных позиций по вопросам государственной политики; изложенные здесь взгляды принадлежат автору(ам) и не обязательно отражают взгляды Карнеги, его сотрудников или попечителей.
- Между строк отчетности. Почему российские банки богатеют, несмотря на застой в экономикеКомментарий
Ситуация выглядит парадоксально. С одной стороны, российские банки получают рекордные прибыли (3,5 трлн рублей в 2025 году и до 4,4 трлн рублей по прогнозу ЦБ на 2026 год). С другой — дела в экономике идут все хуже.
Александр Коляндр, Александра Прокопенко
- Администрирование латентного кризиса: что происходит в банковском секторе РоссииБрошюра
Российскую банковскую систему вряд ли ждет кризис в привычном смысле — с паникой вкладчиков и отзывом лицензий. Но можно говорить о латентном кризисе, который государство пытается не столько разрешить, сколько администрировать: убытки признаются по графику, который задает регулятор, и оплачиваются тем, кто в данный момент меньше способен возразить.
Александра Прокопенко, Александр Коляндр
- Цена безальтернативности. Насколько российский газ для Китая дешевле, чем для Европы?Комментарий
В широком диапазоне цен и рыночных условий, наблюдавшихся за четверть века, формула поставок газа в Китай дает на 20–30% более низкую цену, чем формула, действовавшая для Западной Европы.
Сергей Вакуленко
- Тыловой фронт. Чем чреваты российские удары по экономике УкраиныКомментарий
Российские удары по украинской промышленности и инфраструктуре лишают страну доходов и вынуждают тратить и без того ограниченные бюджетные средства на восстановление. То есть еще больше увеличивают разрыв между способностью страны продолжать боевые действия на фронте и способностью украинской экономики обеспечивать их в тылу.
Балаш Ярабик
- Бюджет маниакального упорства. Воюющая Россия и воюющий рейхКомментарий
Предложенный российским правительством бюджет несет жителям некоторые неудобства. Но для экономического коллапса, который вынудил бы Владимира Путина сразу прекратить войну, этим планам не достает эпического, гитлеровского безумия.
Леонид Бершидский